„Buvome atsilikę tiek žemdirbių naudojamų išteklių kainomis, tiek, pavyzdžiui, darbo užmokesčiu – Lietuvoje jis buvo žemesnis, palyginti su ES vidurkiu, tiek ir žemės ūkio produktų supirkimo kainomis. Pastaraisiais metais vis artėjome prie ES vidurkio. Todėl, vertinant šių pokyčių tempus, dar reikėtų atsižvelgti ir į absoliutaus lygio skirtumus. Jeigu paimtume pagrindinių žemės ūkio produktų – grūdų, pieno ir kitų – kainas, kurios mokamos Lietuvoje, ir palygintume jas su ES kainomis, Lietuva turbūt ir dabar dar yra žemiau ES vidurkio. Todėl mūsų kainų augimo tempai pastaraisiais metais ir būdavo spartesni.
Aišku, jeigu ES, ir ne tik joje, bet pasaulinėse, tarptautinėse žemės ūkio produktų rinkose vyksta tam tikri šokai, dideli svyravimai, tada ir Lietuvoje kainų svyravimai tampa ryškesni negu ES vidurkis. Tai galėtų būti viena iš priežasčių, paaiškinančių tą skirtumą nuo ES vidurkio.
Kita tokią situaciją sąlygojanti aplinkybė – ES parama. Išmokos padeda ūkiams išsilaikyti tokiomis sąlygomis. Daugelis smulkių ūkių yra pusiau natūriniai, o jų šeimininkai turi ir kitų pajamų šaltinių. Vadinasi, parama ir papildomos pajamos iš kitų veiklų turbūt yra pagrindiniai ramsčiai, kurie šiuo atveju padeda ūkiams išsilaikyti.
Stambieji ūkiai turi geresnes sąlygas negu vidutiniai ir smulkieji. Jiems visi šie neigiami pokyčiai taip pat yra nemalonūs, tačiau turbūt dar nėra tokie lemtingi, kaip smulkiesiems ūkiams.
Reikia nepamiršti, kad galutiniams vartotojams maisto produktai taip pat brangsta. Taigi kyla klausimas – per kiek laiko kainų augimas pereis visą tiekimo grandinę ir pasieks žemdirbius, kad ir jie už savo produkciją galėtų gauti didesnes kainas.
Mes nuolat kalbame apie kooperaciją, apie tai, kad ūkininkai, susivieniję ir sustiprinę savo derybines pozicijas, įgytų didesnę galią rinkoje. Tačiau matome, kad vis dar vyrauja smulkūs, neorganizuoti ūkiai. Tuo, kiek gali, naudojasi ir supirkėjai. Taigi yra ir institucinių, ir vadybinių, ir ekonominių priežasčių, dėl kurių susiklosto tokia situacija. Smulkiųjų ūkių mažėja, ir tikrai būtent jie visus šiuos pokyčius jaučia labiausiai.
Per pastaruosius metus žemės ūkio produkcija atpigo 14,2 proc., o žemdirbių perkamos prekės ir paslaugos pabrango 16,4 proc. Skirtumas iš pirmo žvilgsnio gal ir neatrodo labai didelis, tačiau ūkiui tai reiškia, kad sąnaudos auga sparčiau negu pajamos už parduodamą produkciją. Dabar tam didelę įtaką daro globalūs įvykiai. Turbūt pirmiausia – degalų ir apskritai energijos kainos. Jos auga, sudėtinga situacija yra ir dėl trąšų. Visa tai tiesiogiai didina žemdirbių gamybos sąnaudas.
Todėl viena pagrindinių išeičių būtų organizuoti trumpąsias maisto tiekimo grandines ir tokiu būdu žemdirbiams pasilikti kuo didesnę galutinės produktų kainos dalį bei pasiekti didesnį pelningumą. Tačiau ne su visais produktais tai yra įmanoma. Labai daug priklauso ir nuo to, kaip greitai ūkiai gali keisti savo veiklos modelį. Tie, kurie gali greičiau prisitaikyti prie besikeičiančių sąlygų, aišku, išloš. Tačiau kiekvienu konkrečiu atveju reikėtų žiūrėti, kokie yra ūkio įsipareigojimai, kokios jo pajamos ir kiek dar lieka rezervų atlaikyti tolesnį nuosmukį. Tačiau pastaraisiais metais padėtis žemės ūkyje prastėjo, o ūkių pajamos mažėjo. Todėl rezervai, kurie leistų ilgiau išgyventi tokioje situacijoje, jau nėra dideli – tai tikrai jaučiasi.
Pasidomėjau, kaip atrodo Lietuvos ūkių finansiniai rezultatai, palyginti su kitų Europos šalių ūkiais. Iš esmės Lietuvoje matome tą patį, kas būdinga ir visai Europai – skirtumas tarp pagamintos produkcijos vertės ir jai pagaminti patiriamų sąnaudų didesniuose ūkiuose paprastai yra didesnis. Kitaip sakant, didesni ūkiai turi didesnę finansinę „pagalvę“ ir gali lengviau atlaikyti sąnaudų augimą. Mažesniuose ūkiuose tas skirtumas mažesnis, todėl kiekvienas trąšų, energijos, darbo jėgos ar kitų sąnaudų pabrangimas jaučiamas gerokai stipriau.
Lietuvos ūkiai galbūt išsiskiria ir tuo, kad turi santykinai mažiau skolų – jų įsiskolinimo lygis mažesnis. Iš vienos pusės, tai yra privalumas, nes mažiau įsiskolinęs ūkis turi daugiau finansinės laisvės ir yra mažiau priklausomas nuo kreditorių. Bet, iš kitos pusės, išryškėja kita problema – mūsų ūkiai palyginti mažai perdirba savo produkcijos, todėl yra labiau priklausomi nuo supirkėjų ir visos tiekimo grandinės. Mes vis dar daug parduodame būtent žaliavos ir mažiau apdirbtos produkcijos, o tai reiškia ir didesnę priklausomybę nuo to, kokią kainą tuo metu pasiūlo rinka bei supirkėjai.
Jeigu kalbėtume, pavyzdžiui, apie pieno ūkius, tai ir čia mažesnis įsiskolinimas nebūtinai reiškia vien tik geresnę finansinę padėtį. Dažnai jis susijęs ir su mažesniu mechanizacijos bei automatizacijos lygiu. Kitaip tariant, ūkis gali turėti mažiau skolų todėl, kad mažiau investavo į modernizavimą, naują techniką, automatizaciją. O tai jau tiesiogiai susiję su darbo našumu, gamybos efektyvumu ir galimybėmis konkuruoti.
Dabar Lietuvoje vėl stebime pieno kainų kritimą. Jau buvome pasiekę situaciją, kai pieno supirkimo kaina Lietuvoje buvo pakilusi virš ES vidurkio, o dabar vėl esame žemiau. Ir čia kyla „sunkieji“ klausimai žemdirbiui – ką daryti, kad jis nebūtų toks priklausomas nuo rinkos svyravimų ir vien tik nuo supirkėjo pasiūlytos kainos?
Manau, kad pasirinkimų nėra labai daug. Ūkiai turi arba daugiau patys perdirbti savo produkcijos ir taip pasiimti didesnę sukuriamos pridėtinės vertės dalį, arba stambėti. Stambesnis ūkis paprastai turi daugiau galimybių efektyviau organizuoti gamybą, investuoti į technologijas, mechanizaciją bei automatizaciją ir lengviau atlaikyti sąnaudų augimą.
Dar aiškesnė yra skaičių ir faktų kalba. Ūkių apskaitos duomenų tinklo duomenimis, 2024 m. Lietuvos laukininkystės ir pienininkystės ūkių veikla buvo mažiau intensyvi nei atitinkamų ES vidutinių ūkių. Pavyzdžiui, matuojant tarpinio vartojimo (sėklų, trąšų, energijos) ir žemės ūkio ploto santykį skirtinguose ekonominio dydžio laukininkystės ūkiuose, Lietuvoje šis santykis sudarė 47–68 proc. ES vidurkio. Lietuvos pienininkystės ūkiuose tarpinio vartojimo ir sutartinių gyvulių skaičiaus santykis siekė 76–96 proc. ES vidurkio. Didžiausias atotrūkis pastebimas vidutinio dydžio ūkiuose. Tad gamybos išteklių kainų augimas Lietuvos ūkių rezultatams turės mažesnę įtaką nei ES vidutiniškai. Atitinkamai, Lietuvoje iš 1 ha žemės ūkio naudmenų ar vieno sutartinio gyvulio sukuriama produkcijos vertė yra žemesnė nei ES vidurkis (50–65 proc. ES vidurkio laukininkystėje ir 74–96 proc. pienininkystėje). Šiuo požiūriu stambieji ūkiai yra konkurencingesni.“
VISAS STRAIPSNIS ČIA, 2026 m. spalio 9 d. numeryje!
Galite prenumeruoti „Ūkininko patarėjo“ elektroninę leidinio versiją
arba popierinę: ukininkopatarejas.lt,
arba susisiekus el. paštu: platinimas@ukininkopatarejas.lt, tel. +370 603 75 963.
Taip pat leidinio prenumerata priimama per www.prenumerata.lt, www.prenumeruoti.lt, www.prenumeruok.lt
bei Perlo terminaluose.
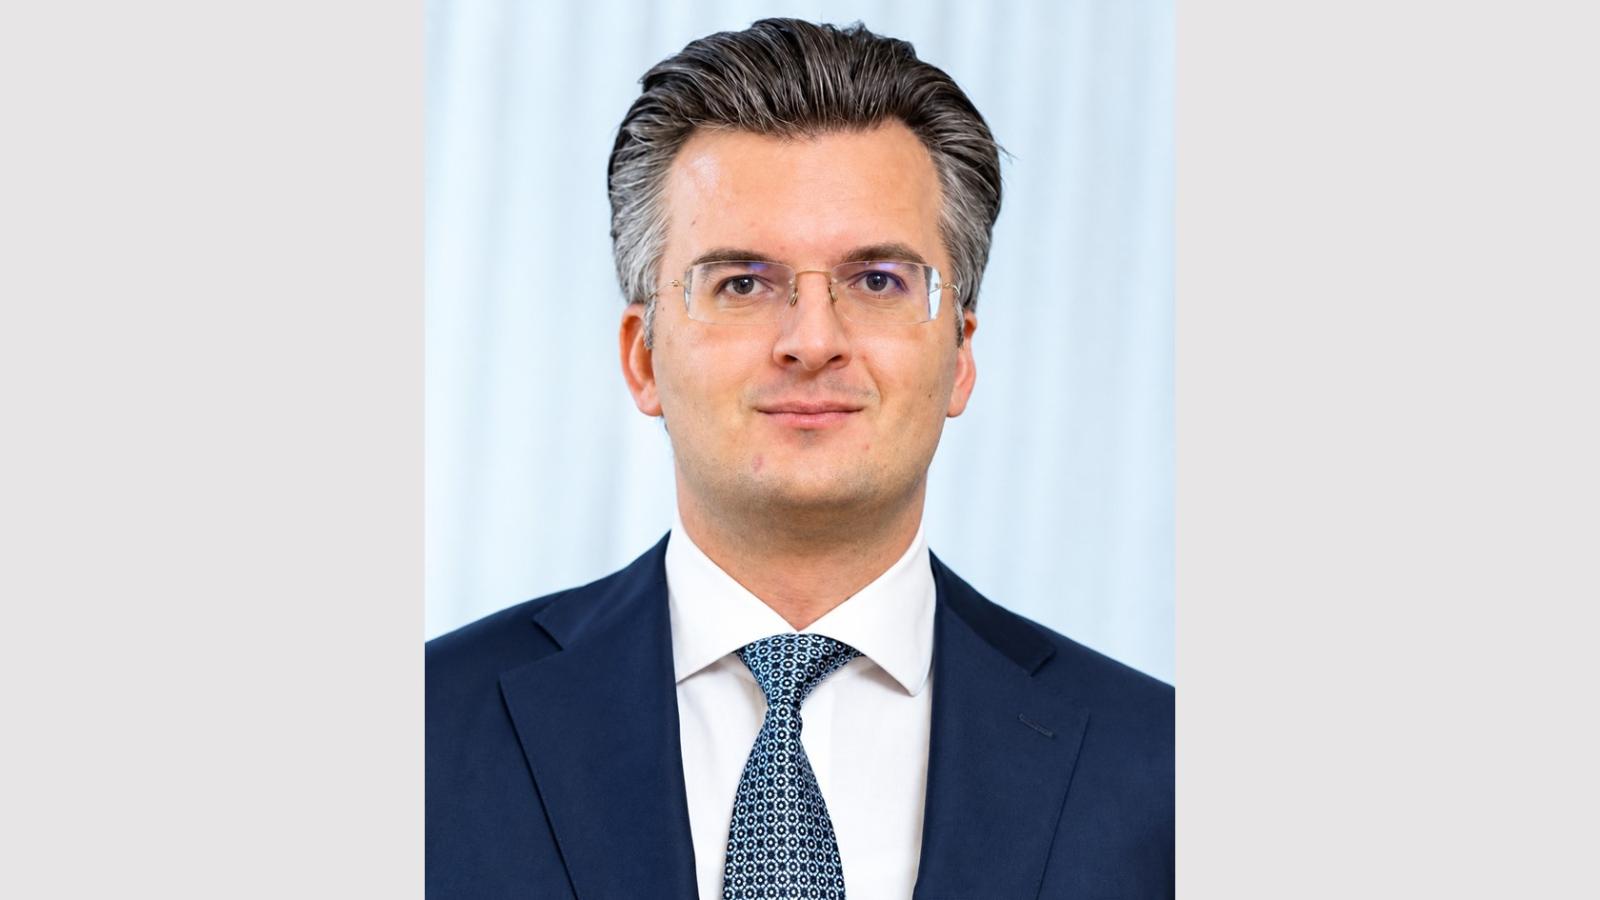
Tomo BALEŽENČIO nuotr.
Visa informacija, esanti portale, yra UAB „Ūkininko patarėjas“ nuosavybė. Griežtai draudžiama ją kopijuoti, keisti, perpublikuoti, įgarsinti žodžiu ar kitaip naudotis komerciniais tikslais be Bendrovės leidimo.
UAB „Ūkininko patarėjas“
Įmonės kodas 133122411
PVM mokėtojo kodas LT331224113
Ats. sąsk. nr. LT154010042500061234,
LUMINOR bankas
Gedimino g. 27, LT-44319 Kaunas
Tel. (8-37) 225 300
El. paštas: referente@ukininkopatarejas.lt